Un VTC de neuf ans, c’est un outil qui a déjà beaucoup roulé et qui vaut encore quelque chose tant qu’il démarre chaque matin. Beaucoup de chauffeurs, à ce stade, regardent leur prime tous risques et se disent qu’ils paieraient moins cher au tiers. Le raisonnement tient debout sur le papier. Sauf qu’au moment du sinistre, la facture ne tombe pas sur l’assureur : elle tombe sur le compte bancaire de celui qui a signé le contrat, et c’est rarement le bon jour pour découvrir l’écart.
La loi impose une couverture, pas la protection de votre voiture
Tout chauffeur VTC exerçant à titre onéreux doit détenir une RC Pro, sans exception. Cette assurance couvre deux choses bien distinctes : l’exploitation, quand un client se blesse ou quand son bagage est abîmé, et la circulation, pour les accidents sur la route.
Ce que personne ne dit assez fort, c’est que cette obligation légale ne protège jamais le véhicule du chauffeur lui-même. Si la voiture part à la casse, la RC Pro n’ouvre pas son portefeuille. Pour creuser les leviers qui font réellement baisser la note, assurance-vtc-pas-cher.fr détaille les pistes sérieuses et les fausses économies qui coûtent cher ensuite.
Les comparateurs répondent à une question de tarif, pas à celle que se pose vraiment le chauffeur en fin de carrière de son véhicule. Comparer les primes à l’année a un sens quand on cherche le contrat le moins cher pour démarrer.
Ça n’a plus le même sens quand il s’agit de savoir ce qui reste dans la poche après un choc frontal sur le périphérique. La vraie question n’est pas « combien je paie », c’est « combien je perds si ça arrive ».
Ce qu’un contrat tous risques paie encore sur un véhicule ancien
Un tous risques couvre les dommages à votre propre véhicule, même quand vous êtes responsable. C’est là toute la différence avec une formule au tiers, qui regarde passer l’accident en spectateur. Sur un VTC de neuf ans, cette couverture perd de sa superbe avec les franchises et la vétusté, mais elle existe toujours. Une aile froissée, un pare-chocs arraché, un pare-brise étoilé : le contrat prend sa part, et votre trésorerie respire.
Le problème du véhicule ancien, c’est qu’il sort souvent des critères d’acceptation des assureurs. Rappelez-vous que le VTC ne peut pas dépasser 6 ans pour exercer légalement, et que la puissance minimale exigée est de 114 chevaux. Un neuf ans qui roule encore, c’est donc une situation tolérée ou un véhicule en fin de vie professionnelle. Les compagnies le savent bien et durcissent les conditions, parfois jusqu’à refuser le dossier tous risques.
Les postes que le tiers ne paiera jamais
La liste est courte mais elle pique au moment du constat. Beaucoup de chauffeurs la découvrent en lisant leur relevé d’information, une fois l’accident déclaré. Or chaque ligne correspond à un montant réel, celui qu’on sort de sa poche sans recours possible, et c’est précisément là que l’écart entre les deux formules devient très concret.
- La réparation de votre propre véhicule quand vous êtes en tort, sans exception.
- Le vol du véhicule ou son incendie, même si vous avez laissé le volant en évidence.
- Que se passe-t-il si un client claque la portière sur un poteau et que la carrosserie plie ?
- Les dommages causés par un tiers non identifié, ce fameux délit de fuite sur le parking.
- La privation de jouissance pendant l’immobilisation, qui vous coûte chaque jour sans rouler.
Le vrai coût n’est pas la prime, c’est le sinistre
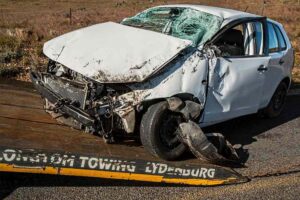
Une voiture de neuf ans qui part à la casse, c’est une perte sèche intégrale pour le chauffeur. Sans tous risques, il n’y a pas d’indemnisation, pas de remplacement, pas d’acompte versé par la compagnie. Il faut racheter un véhicule compatible avec les exigences VTC, et ce véhicule doit avoir moins de 6 ans et au moins 114 chevaux. Autrement dit, l’économie sur la prime devient une facture complète le jour du sinistre.
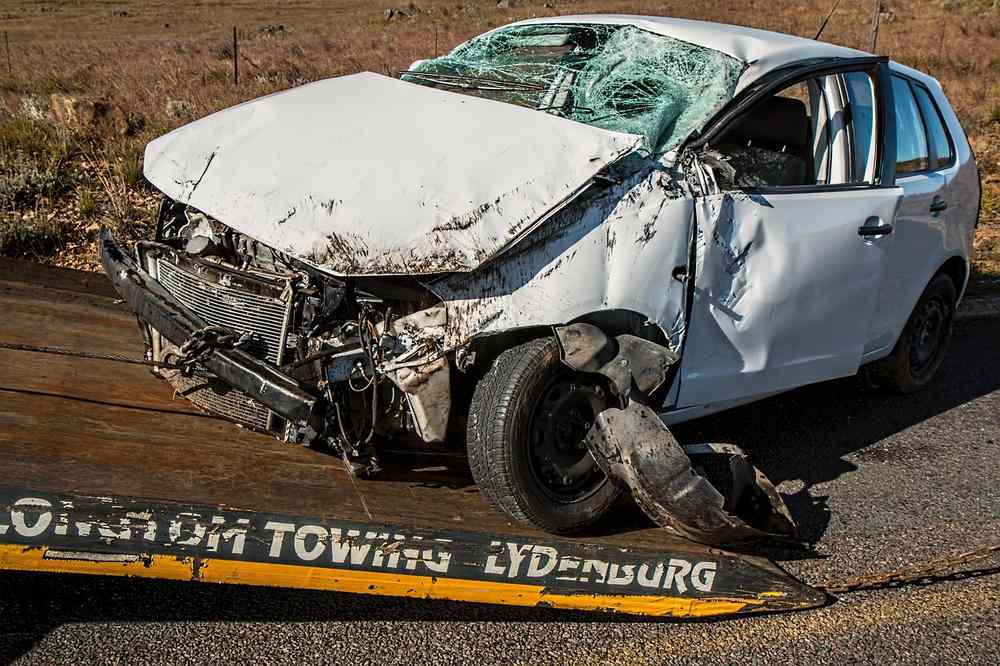
Prenons un choc responsable sur un rond-point, un scénario banal. La RC Pro paie les dégâts causés à l’autre voiture et aux éventuels blessés, c’est son rôle. Votre VTC, lui, reste sur le carreau avec une face avant en accordéon et aucune indemnité. Vous perdez votre outil de travail pendant des semaines, sans voiture de remplacement, et vous devez financer la réparation ou le rachat sur vos fonds propres. Ce calcul-là ne figure sur aucun devis.
Il reste une subtilité que les comparateurs ignorent : l’ancienneté du véhicule pèse sur l’acceptation, pas seulement sur la prime. Une agence comme Allianz accepte les nouveaux clients avec un bonus inférieur ou égal à 0,85, et annonce une remise de 25 % pour les VTC et les taxis, sans frais de dossier. Mais un dossier de neuf ans avec un historique de sinistres peut ne pas passer du tout. La meilleure compagnie pour un chauffeur, c’est celle qui accepte encore son véhicule.
Les questions tarifaires et leur vraie réponse
Quelle est l’assurance la moins chère pour les VTC ? Personne ne peut répondre sérieusement sans connaître le bonus, l’ancienneté du permis et le département. Le permis B doit être détenu depuis plus de 3 ans, ou 2 ans en cas de conduite accompagnée, et cette donnée entre directement dans le calcul. Le moins cher pour un collègue ne sera pas le moins cher pour vous, et c’est tout le piège du comparateur.
Quelle est la meilleure compagnie ? La plus fiable et la moins chère à la fois, ça n’existe pas vraiment, ça dépend de ce qu’on veut acheter. Une prime basse sur un tous risques avec franchise énorme ne protège pas mieux qu’un tiers bien négocié, et le prix d’une assurance à titre onéreux varie tellement selon le profil qu’annoncer un montant unique relève de l’arnaque commerciale.
Ce qui se défend vraiment, c’est de raisonner en coût de remplacement et pas en prime annuelle. Un VTC de neuf ans représente encore une somme qu’on ne sortirait pas facilement d’un compte pro. Garder un tous risques, même cher, revient à s’auto-assurer contre la perte totale de l’outil. Supprimer la garantie, c’est accepter de porter ce risque seul. Votre trésorerie devient alors l’unique filet.
Ce qui reste dans la poche après le constat
La RC Pro fait son travail, elle protège les autres. Elle ne protège jamais celui qui tient le volant et qui a engagé son capital dans une voiture de neuf ans. Couper le tous risques ne supprime pas un coût, il le déplace vers le chauffeur, au pire moment et sans préavis.
La question à se poser avant de signer l’avenant n’est pas de savoir combien vous économisez cette année, mais ce que vous feriez si la voiture ne repartait pas du garage. Avez-vous déjà calculé ce que vous coûterait une semaine sans véhicule ?